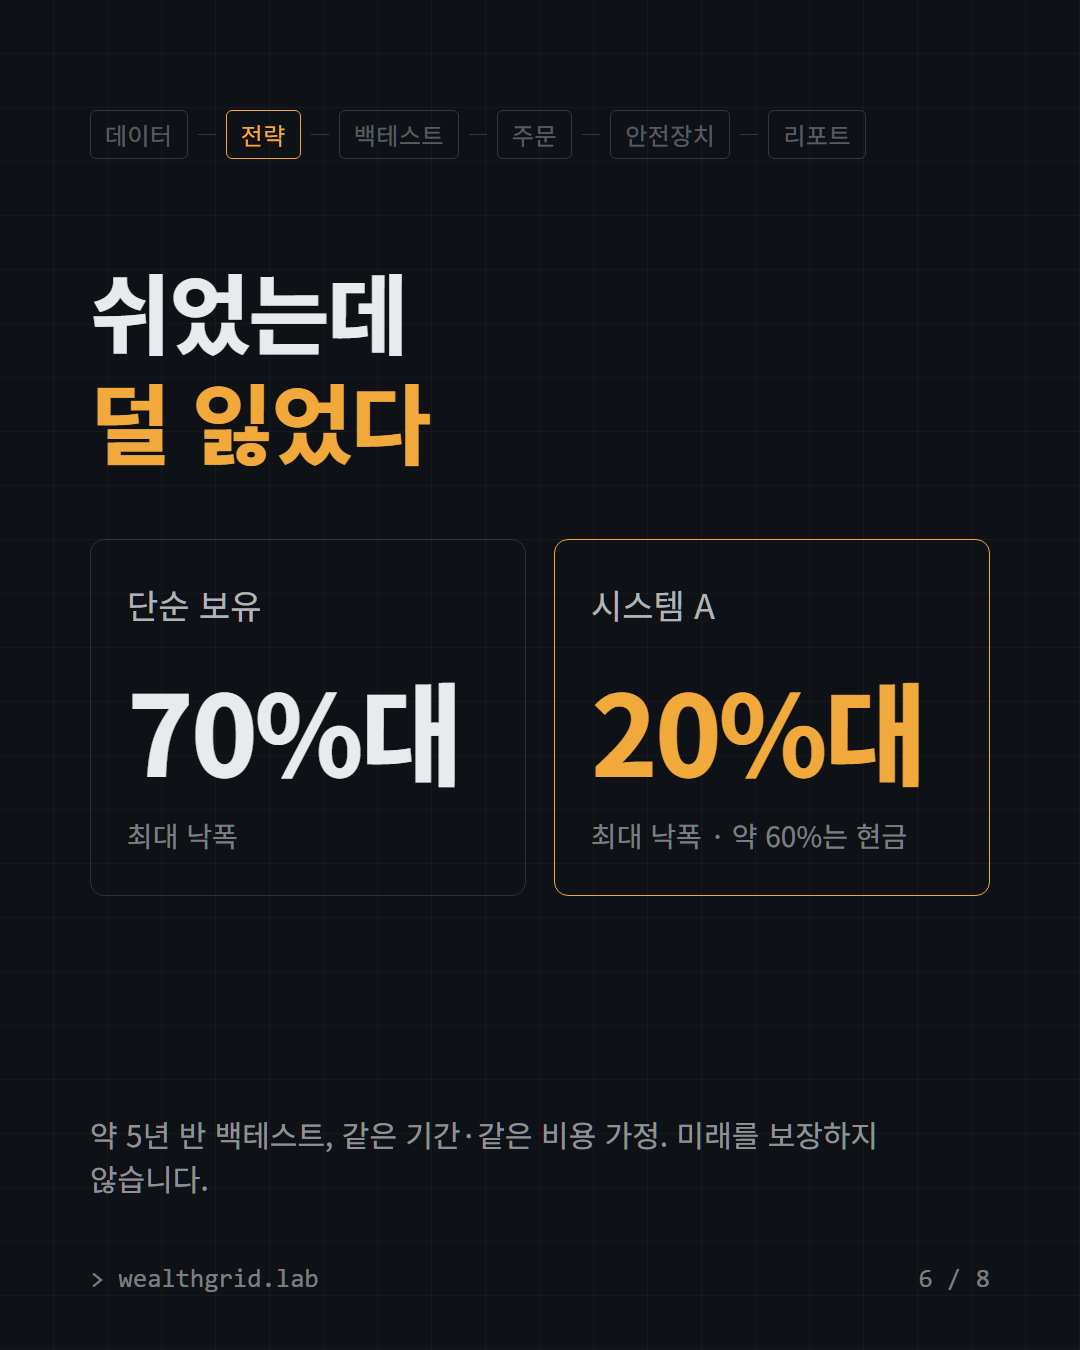
자동매매라고 하면 하루 종일 쉬지 않고 사고파는 프로그램을 떠올리기 쉽습니다. 실계좌로 운용 중인 한 시스템은 정반대로, 하루에 한 번만 판단하고 백테스트 기간의 약 60%는 아무것도 사지 않고 현금으로 쉬었습니다. 이 글은 자동매매의 두 번째 칸인 전략이 실제로 하는 일과, 쉬는 판단을 늘릴수록 오히려 덜 잃게 된 과정을 정리합니다.
판단은 하루에 한 번, 선택지는 둘뿐
이 시스템의 전략 칸이 하는 일은 단순합니다. 하루 가격이 마감된 뒤 정해진 때에 한 번만 판단하고, 그 판단대로 주문합니다. 장중에 가격이 크게 움직여도 반응하지 않습니다. 다음 날 같은 시각에 다시 볼 뿐입니다. 판단 시각도 아무 때나 정하지 않았습니다. 거래소가 하루치 정산을 마친 직후에 판단하고 주문하며, 몇 분 뒤 남은 현금을 처리한 다음에야 하루 보고서를 보냅니다. 판단, 현금 처리, 보고의 순서를 나눠 둔 것은 보고서에 그날의 최종 상태가 담겨야 하기 때문입니다. 판단 직후에 보고하면, 아직 처리되지 않은 현금이 보고서에 다르게 찍힙니다.
판단의 선택지도 둘뿐입니다. 정해 둔 종목 바구니를 들고 있거나, 전부 팔고 현금으로 있거나입니다. 그래서 매일의 판단은 사실상 "그대로 둔다"와 "바꾼다" 중 하나이고, 대부분의 날은 "그대로 둔다"입니다.
이렇게 단순하게 만든 이유는 두 가지입니다. 첫째, 판단 횟수가 적을수록 수수료와 체결 오차가 덜 쌓입니다. 하루에 여러 번 사고팔면 매번 조금씩 손해를 보는데, 이 작은 손해가 쌓이면 전략의 우위를 다 깎아 먹기도 합니다. 둘째, 단순한 판단은 검증하기 쉽습니다. 상태가 두 개뿐이면 어떤 날 왜 그 판단을 내렸는지 나중에 기록만 보고도 다시 따라갈 수 있습니다.
켜져도 바로 사지 않는다
이 시스템은 시장의 큰 흐름, 즉 대표 자산의 추세를 보고 들어갈지 말지를 정합니다. 그런데 추세가 켜진 날 바로 사지 않습니다. 켜진 상태가 여러 날 연속으로 이어지는 것을 확인한 뒤에만 들어갑니다. 하루 이틀 반짝 올랐다가 다시 꺼지는 경우에 들어갔다 나오기를 반복하면, 손실과 수수료만 남기 때문입니다.
바구니 안의 종목도 하나씩 따로 봅니다. 큰 흐름은 켜졌는데 어떤 종목은 혼자 추세가 꺼져 있으면, 그 종목은 빼고 나머지만 삽니다. 결국 이 시스템의 규칙 대부분은 "언제 살까"보다 "언제 사지 말까"를 정하는 데 쓰입니다.
실제로 있었던 일: 쉬는 규칙을 더할수록 낙폭이 줄었다
처음부터 이렇게 쉬는 전략이었던 것은 아닙니다. 판단 규칙은 백테스트 기준으로 세 단계를 거쳐 지금 모양이 됐습니다.
첫 번째 버전은 큰 흐름이 켜지면 사고 꺼지면 파는 규칙에, 급락하면 현금으로 빠지는 장치 하나를 더한 정도였습니다. 같은 기간을 돌려 보니 최대 낙폭이 40%대였습니다. 단순히 들고 있는 것보다는 훨씬 나았지만, 실계좌에 넣기에는 너무 컸습니다.
두 번째 버전에서는 급락 차단을 여러 겹으로 늘렸습니다. 대표 자산 하나가 급락할 때, 바구니 전체가 급락할 때, 개별 종목이 급락할 때를 각각 따로 감지해 현금으로 빠지게 했습니다. 낙폭은 30%대로 줄었습니다.
세 번째 버전에서 지금의 규칙이 들어갔습니다. 추세가 켜져도 여러 날 연속 확인한 뒤에 들어가기, 혼자 추세가 꺼진 종목은 빼고 사기, 그리고 수익이 일정 수준을 넘으면 되돌림 허용폭을 좁혀서 번 것을 지키는 장치입니다. 낙폭은 20%대가 됐습니다. 그 결과 지금은 전체 기간의 약 60%를 현금으로 쉬고, 한 번 들어가면 평균 2주 남짓 들고 있다가, 한 번 나오면 평균 4주 가까이 쉽니다. (근거: 시스템 A 전략 보완 단계별 백테스트 기록과 운용 통계)
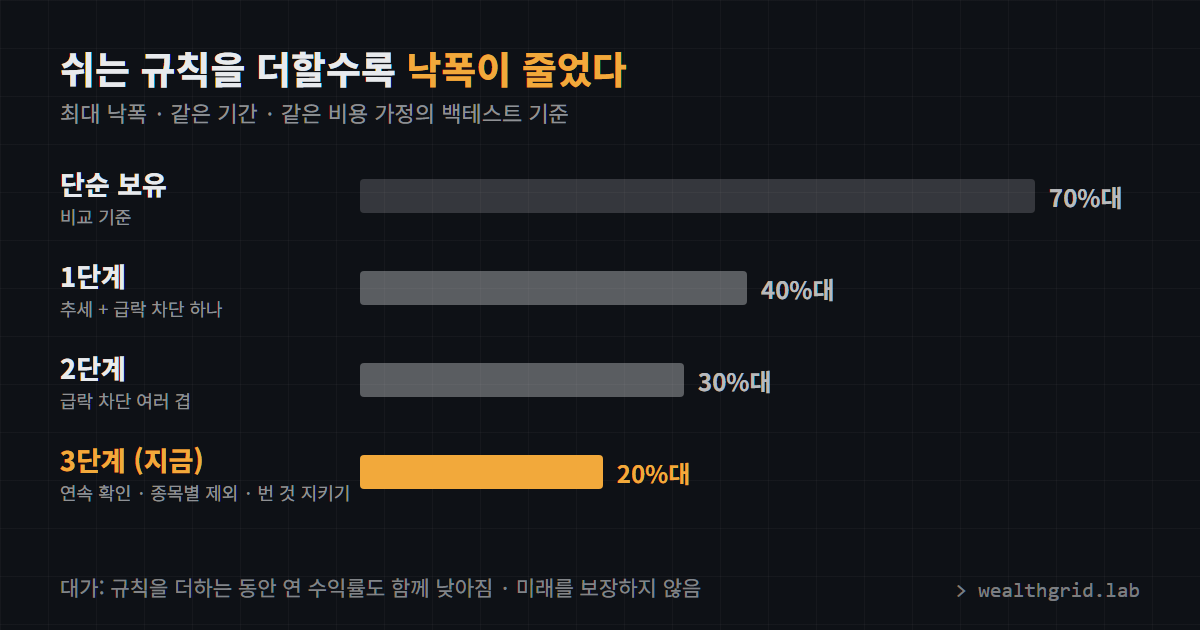
대가도 있었습니다. 쉬는 규칙을 더하는 동안 백테스트의 연 수익률도 함께 낮아졌습니다. 덜 잃는 대신 덜 버는 쪽을 고른 셈입니다. 한 가지 더 밝혀 두면, 규칙을 더할 때 특정 목표 숫자에 맞추려고 값을 조정하지는 않았습니다. 목표 숫자에 맞춰 규칙을 다듬기 시작하면 과거에만 잘 맞는 전략이 되기 쉽기 때문입니다. 이 부분은 다음 글에서 자세히 다룹니다.
쉬는 돈도 일한다
60%의 날을 현금으로 쉰다면, 그동안 돈은 그냥 놀게 됩니다. 그래서 현금으로 있는 동안에는 남는 돈을 자동으로 이자가 붙는 상품에 넣어 두고, 다시 살 때가 오면 자동으로 꺼내 씁니다.
여기에도 작은 함정이 있습니다. 매일 단순하게 "현재 남은 현금의 대부분"을 예치하면, 주문 오차를 흡수하려고 남겨 둔 소액의 현금 여유분이 날마다 조금씩 예치 쪽으로 빠져나갑니다. 그래서 "전체 현금 중 예치돼 있어야 할 목표치"를 먼저 계산하고, 이미 목표치에 도달했으면 아무것도 하지 않도록 바꿨습니다. 쉬는 돈을 굴리는 일도 결국 장부와 규칙의 문제였습니다.
정리: 전략 칸 점검 질문
- 하루에 몇 번 판단하는가, 그 횟수가 수수료와 체결 오차를 감당할 만한가
- 상태와 선택지가 단순해서, 지난 판단을 기록만 보고 다시 따라갈 수 있는가
- "언제 살까"만큼 "언제 사지 말까"를 정해 두었는가
- 규칙을 더할 때 낙폭과 수익이 각각 어떻게 바뀌는지 같은 기간으로 비교했는가
- 쉬는 동안의 현금은 어떻게 관리하는가
다음 글에서는 세 번째 칸인 백테스트를 다룹니다. 참고한 자료가 내세운 성과를 같은 조건으로 직접 재현해 본 결과와, 남이 제시한 숫자를 가설로 다뤄야 하는 이유를 정리합니다. 같은 내용을 카드로 정리한 요약은 인스타그램 @wealthgrid.lab 에 올립니다.
※ 특정 종목·수익을 권유하지 않는 개인 시스템 개발 기록입니다. 투자 판단과 책임은 본인에게 있습니다.
'자동매매 [ALGO]' 카테고리의 다른 글
| 자동매매 데이터 검증, 데이터는 있었는데 전략은 못 봤다 (0) | 2026.10.06 |
|---|---|
| 자동매매 실계좌 전환 순서, 모의에서 실계좌까지 4단계 (0) | 2026.10.03 |
| 자동매매 구조, 전략은 여섯 칸 중 한 칸입니다 (0) | 2026.10.02 |


